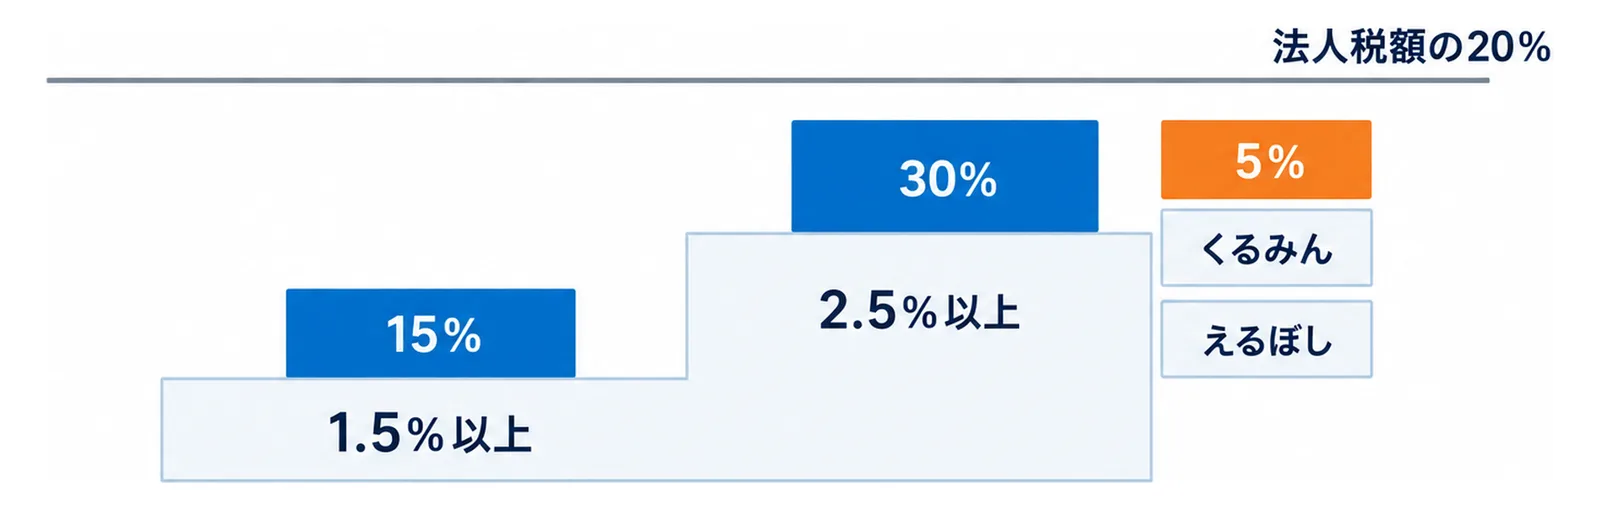
中小企業向けの賃上げ促進税制は、雇用者給与等支給額(社員やパートに払った給与の総額)が前の事業年度より1.5%以上増えると増加額の15%を、2.5%以上増えると30%を、法人税から差し引ける制度です。令和9年3月31日までに開始する事業年度が対象です(国税庁「No.5927-2 給与等の支給額が増加した場合の法人税額の特別控除(中小企業者等における賃上げ促進税制)」(令和8年4月1日現在法令等))。
岩手では、2026年12月1日に岩手県最低賃金が1,031円から1,090円に上がります(岩手労働局「岩手県最低賃金が1,090円になります」(令和8年10月2日))。この引き上げに合わせて時給や給与を上げた分も、雇用者給与等支給額の増加に入ります。中小企業庁は2026年9月の資料で、最低賃金の引き上げに向けた支援策の一つとしてこの税制を挙げています(中小企業庁「最低賃金引上げに向けた経済産業省の中小・小規模企業への支援策」(2026年9月))。
この記事では、制度の仕組み、令和8年度の改正、適用期限と決算月の関係、岩手の1,090円で給与総額がどれだけ増えるかの試算、差し引く助成金、岩手の相談先、申告の手順、生成AIに任せる作業を順にまとめます。内容は2026年10月14日時点で、国税庁・中小企業庁・財務省・岩手労働局の公表資料を確かめたものです。個々の会社に当てはまるかの判断は、顧問税理士か税務署に確かめてください。
この記事の要点
- 雇用者給与等支給額が前の事業年度より1.5%以上増えれば増加額の15%、2.5%以上なら30%を法人税から控除できます。控除できる額は法人税額の20%が上限です。
- 令和8年度の税制改正で、教育訓練費の上乗せ(10%)は令和8年4月1日以後に開始する事業年度では使えなくなりました。残る上乗せは、くるみん・えるぼしなどの認定による5%で、控除率は最大35%です。
- 法人は令和9年3月31日までに開始する事業年度、個人事業主は令和7年から令和9年までの各年が対象です。
- 岩手の最低賃金は12月1日に59円上がります。時給1,031円で月120時間働く人を1,090円にすると、給与は1人あたり月7,080円増えます(試算)。
- 3月決算の会社では、令和8年4月から令和9年3月までの事業年度が対象の最後で、1,090円で払うのはそのうち12月から3月の4か月です。
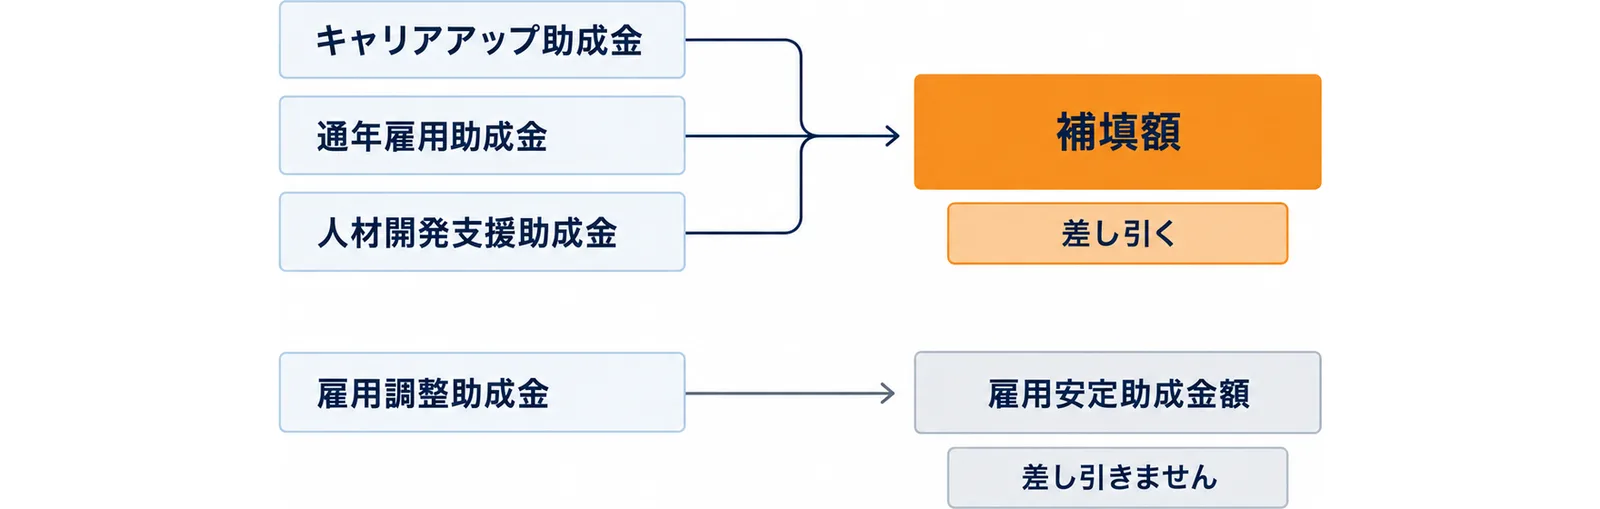
- 通年雇用助成金(事業所内就業・休業など)やキャリアアップ助成金(賃金規定等改定コースなど)のうち給与等の支給額に対応する交付額は、「補塡額」として雇用者給与等支給額の計算で差し引きます。雇用調整助成金などの雇用安定助成金額は、1.5%・2.5%の判定では差し引きません(控除の基になる増加額の上限の計算では差し引きます)。
- 岩手県内には9つの税務署があります。制度の概要は中小企業税制サポートセンターでも案内しています。
対象読者
- 12月1日の最低賃金1,090円に合わせて、パートや社員の時給・給与を上げる岩手県内の中小企業の経営者・経理担当者
- 岩手県や市町村の賃上げ支援金、国の助成金を使いながら、税制でも負担を軽くしたいと考えている事業者
- 顧問先から賃上げの相談を受ける税理士・社会保険労務士・金融機関の担当者
読了後にできること
- 自社が中小企業向けの賃上げ促進税制の対象になるかを、資本金と青色申告で確かめられる
- 自社の決算月から、1,090円の引き上げが入る事業年度と月数を数えられる
- 1.5%と2.5%の要件に届くかを、前の事業年度の給与総額から見積もれる
- 受け取った助成金のうち、給与等の支給額から差し引くものを洗い出せる
- 集計の下準備で、生成AIに任せる作業と自分で確かめる作業を分けられる
中小企業向け賃上げ促進税制の仕組み|1.5%で15%、2.5%で30%
対象になる会社
対象は、青色申告書を出している中小企業者等です。中小企業者等は、資本金または出資金の額が1億円以下の法人(同じ大規模法人から1/2以上、複数の大規模法人から2/3以上の出資を受ける法人を除く)、資本または出資を持たない法人のうち常時使用する従業員が1,000人以下の法人、協同組合等です。青色申告書を出している常時使用する従業員が1,000人以下の個人事業主も、所得税から控除できます(中小企業庁「最低賃金引上げに向けた経済産業省の中小・小規模企業への支援策」(2026年9月))。ただし、前3事業年度の所得金額の平均額が15億円を超える法人は対象外です(中小企業庁「中小企業向け賃上げ促進税制ご利用ガイドブック」)。
控除率と上限
控除率は、賃上げの幅と上乗せの要件で決まります(国税庁「No.5927-2」)。
- 雇用者給与等支給額が前の事業年度より1.5%以上増えた:増加額の15%
- 2.5%以上増えた:増加額の30%
- その事業年度にくるみん認定・えるぼし認定(2段階目以上)などを受けた、または事業年度の終了時にプラチナくるみん・プラチナえるぼしの認定を受けている:5%を上乗せ
控除できる額は、その事業年度の法人税額の20%が上限です。控除しきれなかった分は、5年間繰り越せます。
雇用者給与等支給額に入るもの
雇用者給与等支給額は、その事業年度の損金に入る、国内雇用者に対する給与等の支給額です。国内雇用者には、パート、アルバイト、日雇い労働者も含まれます。役員(使用人兼務役員を含む)と役員の特殊関係者(6親等内の血族、配偶者、3親等内の姻族など)は含まれません。給与等には賞与も入り、退職金は原則として入りません(中小企業庁「中小企業向け賃上げ促進税制ご利用ガイドブック」)。
中小企業庁は、企業が社員の貸与型奨学金を代わりに返す代理返還に充てる経費も、給与等支給額の対象になると案内しています(中小企業庁「中小企業向け『賃上げ促進税制』」)。
令和8年度の改正|教育訓練費の上乗せは使えない
財務省の「令和8年度税制改正の大綱」には、「中小企業向けの措置における教育訓練費に係る上乗せ措置は、廃止する」と書かれています(財務省「令和8年度税制改正の大綱(3/9)」)。
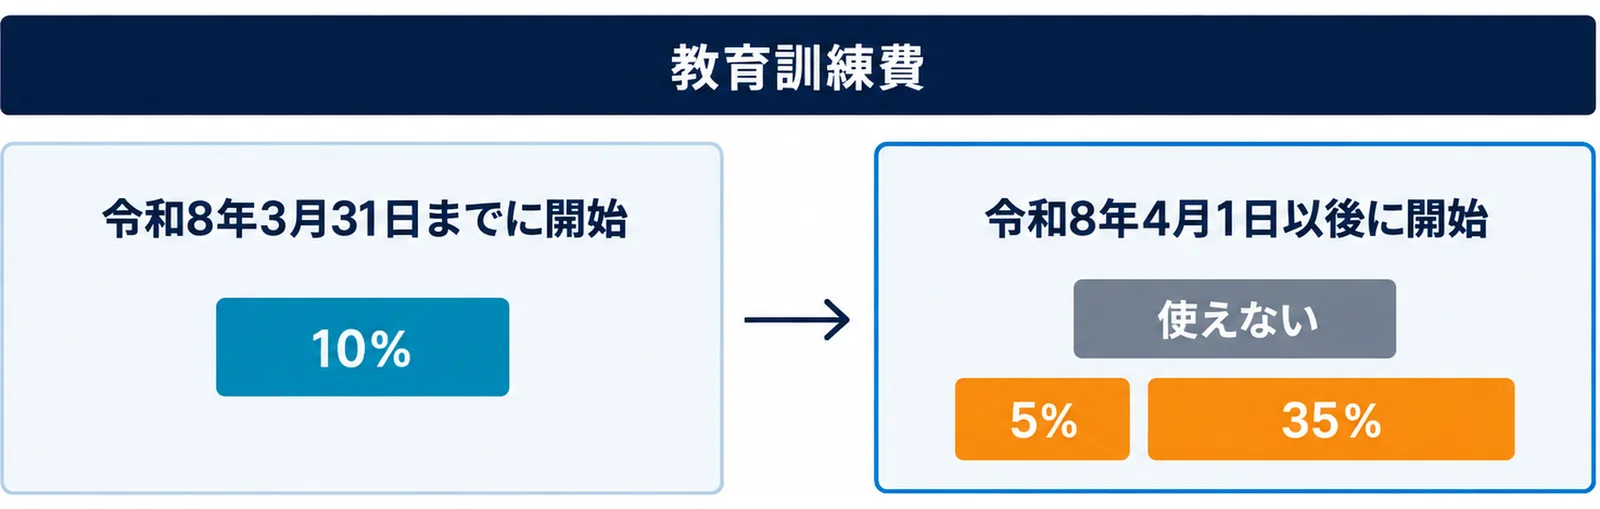
国税庁の説明では、教育訓練費を前年より5%以上増やした場合の10%の上乗せは、令和8年4月1日以後に開始する事業年度では使えません(国税庁「No.5927-2」)。中小企業庁のガイドブックでは、この上乗せを使えるのは、法人は令和6年4月1日から令和8年3月31日までに開始する事業年度、個人事業主は令和7年と令和8年としています(中小企業庁「中小企業向け賃上げ促進税制ご利用ガイドブック」)。
その結果、令和8年4月1日以後に開始する事業年度で使える上乗せは、くるみん・えるぼしなどの5%だけです。ガイドブックでは、この上乗せだけを使った場合の控除率を、1.5%の要件なら20%、2.5%の要件なら35%としています。
適用期限|令和9年3月31日までに開始する事業年度
法人は、令和9年3月31日までの間に開始する事業年度が対象です(国税庁「No.5927-2」)。個人事業主は、令和7年から令和9年までの各年が対象です(中小企業庁「中小企業向け賃上げ促進税制ご利用ガイドブック」)。中小企業庁の2026年9月の資料も、適用期限を「令和8年度末」としています(中小企業庁「最低賃金引上げに向けた経済産業省の中小・小規模企業への支援策」(2026年9月))。2026年10月14日時点で、令和9年4月1日以後に開始する事業年度へ延長するという決定は公表されていません。
決算月ごとの最後の事業年度
決算月によって、対象になる最後の事業年度が変わります。12月1日に1,090円に上げた場合、その事業年度の中で1,090円で払う月数は次のとおりです。
| 決算月 | 対象の最後の事業年度 | その年度で1,090円で払う月 |
|---|---|---|
| 3月 | 2026年4月から2027年3月まで | 12月から3月の4か月 |
| 9月 | 2026年10月から2027年9月まで | 12月から9月の10か月 |
| 12月 | 2027年1月から12月まで | 1月から12月の12か月 |
12月決算の会社は、2026年1月から12月までの事業年度(1,090円は12月の1か月)と、2027年1月に始まる事業年度の両方が対象に入ります。3月決算の会社にとっては、12月1日の引き上げが入る2026年4月からの事業年度が、今の制度で対象になる最後の年度です。
岩手の1,090円で給与総額はいくら増えるか
1人あたりの増え方(試算)
岩手県最低賃金は、令和7年12月1日発効の1,031円から、令和8年12月1日発効の1,090円へ59円上がります(厚生労働省「令和8年度 地域別最低賃金 全国一覧」、岩手県「岩手県の最低賃金」)。
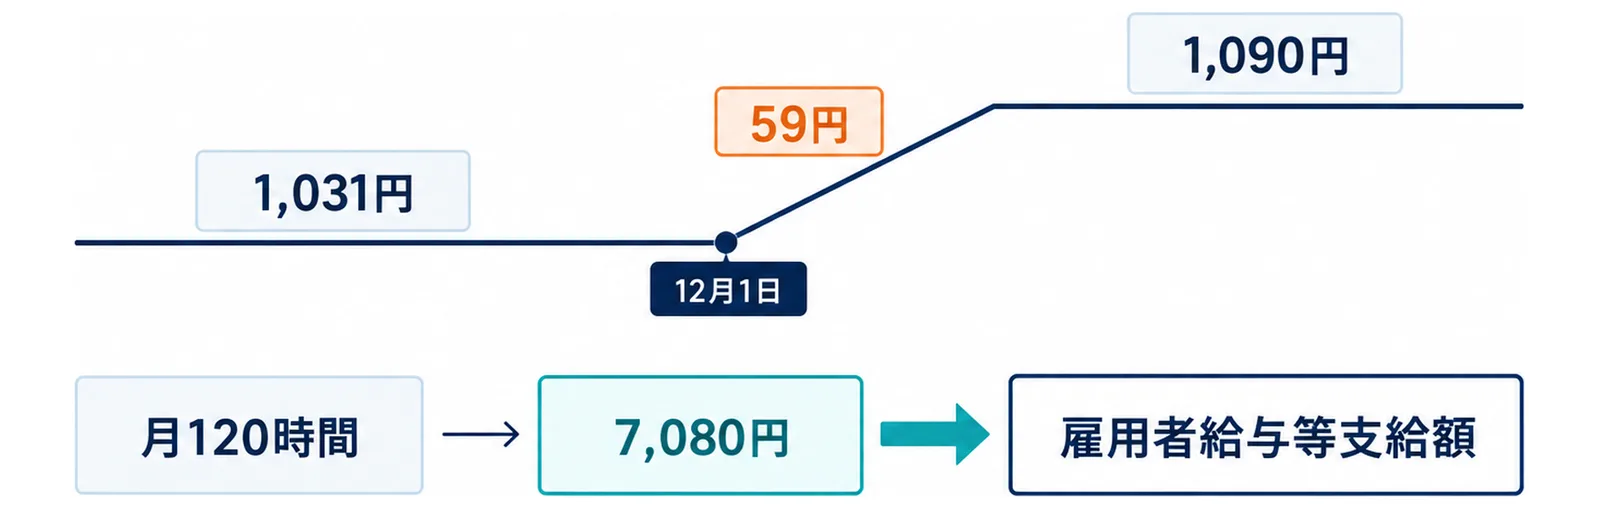
時給1,031円で1日6時間・月20日(月120時間)働くパートを1,090円に上げると、月の給与は123,720円から130,800円になり、1人あたり月7,080円増えます。これは59円に120時間をかけた試算で、ほかの昇給や人数の増減、残業は入れていません。
決算月で変わる増加額
同じ試算で、このパートが10人いる会社の増加額を、2026年12月を含む事業年度の末までの月数で数えると次のとおりです。12月決算の会社は、次の2027年1月からの事業年度も対象で、その年度は12か月すべてが1,090円以上になります。
| 決算月 | 2026年12月を含む事業年度で1,090円で払う月数 | 1人あたりの増加 | 10人の場合 |
|---|---|---|---|
| 3月 | 4か月(2027年3月まで) | 28,320円 | 283,200円 |
| 9月 | 10か月(2027年9月まで) | 70,800円 | 708,000円 |
| 12月 | 1か月(2026年12月まで) | 7,080円 | 70,800円 |
前提:時給1,031円から1,090円(厚生労働省「令和8年度 地域別最低賃金 全国一覧」)、月120時間、ほかの昇給や人数の増減なし。
1.5%に届くかを年間で見る
要件は、事業年度全体の雇用者給与等支給額で判定します。たとえば前の事業年度の雇用者給与等支給額が3,000万円の会社なら、1.5%は45万円、2.5%は75万円です。上の試算の10人分だけで比べると、3月決算の283,200円は1.5%に届かず、9月決算の708,000円は1.5%を超えますが2.5%には届きません。
実際には、定期昇給、賞与、人の入れ替わり、残業の増減も総額に入ります。前の事業年度にも、令和7年12月1日の1,031円への引き上げ分が含まれています。12月1日の引き上げだけを当てにせず、年間の給与総額の見込みを月ごとに積み上げて、1.5%と2.5%の線を確かめます。
差し引く助成金|補塡額と雇用安定助成金額
補塡額に当たるもの
給与等に充てるために国などから受け取る補助金等は「補塡額」として、雇用者給与等支給額と比較雇用者給与等支給額の両方の計算で、給与等の支給額から差し引きます。ガイドブックでは、次のどちらかに当たる補助金等を補塡額としています(中小企業庁「中小企業向け賃上げ促進税制ご利用ガイドブック」)。
- 要綱・要領・契約で、交付の趣旨や目的が給与等の支給額の負担を軽くすることだと明らかにされているもの
- 交付額の算定方法が、給与等の支給実績や支給単価を基礎として定められているもの
ガイドブックの「『補塡額』に該当する国の補助金等の例」の表には、キャリアアップ助成金(正社員化コース・障害者正社員化コース・賃金規定等改定コース)、通年雇用助成金(事業所内就業・事業所外就業・休業・業務転換・季節トライアル雇用)、人材開発支援助成金(賃金助成やOJTの実施助成など)、トライアル雇用助成金などが載っています。表の注記では、どれも給与等の支給額に対応する交付額に限るとしています。
雇用安定助成金額は差し引かない
雇用調整助成金、産業雇用安定助成金、緊急雇用安定助成金と、これらに上乗せして地方公共団体が支給する助成金は「雇用安定助成金額」で、補塡額には含まれません。1.5%や2.5%の判定では差し引きません。ただし国税庁の説明では、控除の基になる増加額の上限(調整雇用者給与等支給増加額)を計算するときは、雇用安定助成金額を差し引きます(国税庁「No.5927-2」)。
岩手県・市町村の賃上げ支援金は要綱で確かめる
岩手県や県内の市町村には、賃上げをした事業者に支給する支援金があります(例:岩手の物価高騰対策賃上げ支援金)。これらが補塡額に当たるかは、ガイドブックの2つの基準に照らして、要綱に書かれた交付の目的と、交付額の算定方法で判断します。ガイドブックは、判断に迷うものは税務署に確かめるよう案内しています。支給決定の通知と要綱を、決算の前に顧問税理士へ渡しておきます。
なお、ガイドブックの国の補助金等の例の表に、業務改善助成金は載っていません。
岩手の相談先|県内9か所の税務署
仙台国税局によると、岩手県内の税務署は、盛岡・宮古・大船渡・水沢・花巻・久慈・一関・釜石・二戸の9か所です(仙台国税局「税務署所在地・案内(岩手県)」)。個別の取り扱いは、会社の所在地を管轄する税務署か、顧問税理士に確かめます。
制度の概要は、中小企業庁の中小企業税制サポートセンター(電話03-6281-9821、平日9時30分から12時、13時から17時)でも案内しています。ただし、個々の事例に税制を適用できるかは判断しない窓口で、質問によっては回答まで1週間程度かかる場合があるとしています(中小企業庁「中小企業向け『賃上げ促進税制』」)。
申告の手順|明細書の添付と5年の繰越し
決算までに集計すること
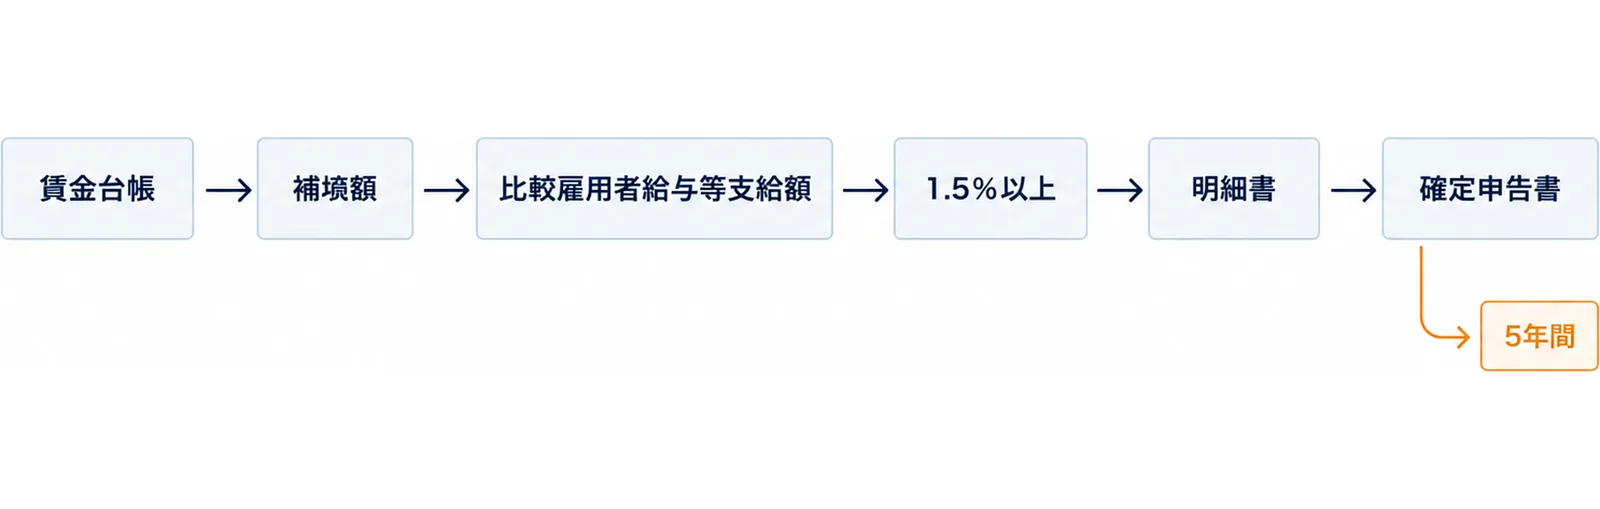
- 賃金台帳から、国内雇用者に払った給与等を月ごとに集計し、役員と役員の特殊関係者の分を除きます。
- 受け取った補助金等のうち、補塡額に当たるものを差し引きます。
- 前の事業年度も同じ方法で集計し、比較雇用者給与等支給額を出します。
- 増加の割合が1.5%以上か、2.5%以上かを確かめます。
確定申告書に付けるもの
控除を受けるには、確定申告書等に、控除の対象となる控除対象雇用者給与等支給増加額、控除を受ける金額とその計算の明細を書いた書類を添付する必要があります。控除の基になる増加額は、確定申告書等に添付した書類に書いた額が上限になります(国税庁「No.5927-2」)。
5年の繰越し
法人税額の20%を超えて控除しきれなかった分は、5年間繰り越せます。繰越分を使うには、控除しきれない額が出た事業年度以後の各事業年度(繰越分を使わない年度を含む)の確定申告書に、繰越税額控除限度超過額の明細書を付け続けます。繰越分を使う事業年度では、その年度の雇用者給与等支給額が比較雇用者給与等支給額を超えていることが必要です(国税庁「No.5927-2」)。
生成AIに任せる作業と任せない作業
任せてよい作業
- 賃金台帳の集計表(月、国内雇用者の給与等、役員分、補塡額、差し引き後の額)の列を設計する
- 補助金の要綱を貼り付けて、交付の目的と交付額の算定方法を書いた文を原文のまま抜き出す
- 決算月から、引き上げ後の時給で払う月数を数える表を作る
- 社内や顧問税理士への説明メモの下書きを作る
任せない作業
- 中小企業者等に当たるか、補塡額に当たるかの最終判断
- 控除額の確定計算と申告書の作成
- 個人ごとの給与やマイナンバーなどの入力(集計した合計額だけを使う)
プロンプトの例
あなたは経理担当の補助です。
次の貼り付けは、ある賃上げ支援金の交付要綱です。
1. 「交付の目的」を書いた文を、原文のまま抜き出してください。
2. 「交付額の算定方法」を書いた文を、原文のまま抜き出してください。
3. 給与や賃金に関係する語(給与、賃金、時給、支給実績など)が出てくる文を一覧にしてください。
補塡額に当たるかどうかの判断はしないでください。
(ここに要綱を貼り付ける)
出す前に確かめる3点
- 役員と役員の特殊関係者の給与を除いたか
- 補塡額に当たる助成金を、比べる2つの事業年度の両方で差し引いたか
- 判断に迷う補助金等を、顧問税理士か税務署に確かめたか
よくある質問
Q. パートやアルバイトの給与も入りますか。
A. 入ります。国内雇用者には、パート、アルバイト、日雇い労働者も含まれます。
Q. 役員報酬は入りますか。
A. 入りません。使用人兼務役員を含む役員と、役員の特殊関係者の給与は除きます。
Q. 赤字の年でも使えますか。
A. その年の法人税額がなければ控除できる額もありませんが、控除しきれなかった分は5年間繰り越せます。繰り越すには、毎年の確定申告書に明細書を付ける必要があります。
Q. 社員研修を増やしたので、教育訓練費の上乗せは使えますか。
A. 令和8年4月1日以後に開始する事業年度では使えません。使えるのは、令和8年3月31日までに開始した事業年度です(個人事業主は令和8年分まで使えます)。
Q. 個人事業主も使えますか。
A. 青色申告書を出していて、常時使用する従業員が1,000人以下なら、所得税から控除できます。対象は令和7年から令和9年までの各年です。
Q. 業務改善助成金を受けた場合も差し引きますか。
A. 中小企業庁のガイドブックの補塡額に当たる国の補助金等の例の表に、業務改善助成金は載っていません。ガイドブックは、判断に迷うものは税務署に確かめるよう案内しています。
あわせて読みたい
- 岩手県の最低賃金2026は1,090円|59円上げ・12月1日発効予定
- 業務改善助成金2026|岩手の申請期限は11月30日
- 岩手の物価高騰対策賃上げ支援金|1人6万円・申請の進め方【2026】
- 岩手県の賃金統計2026|6月の現金給与400,642円と業種差
運営元 Uravation より自社に近い業務から着手先を選ぶ材料として、業務別の生成AI活用事例50例を無料で公開しています。 生成AI活用事例 業務別50選を受け取る(無料)
参考・出典
- 国税庁「No.5927-2 給与等の支給額が増加した場合の法人税額の特別控除(中小企業者等における賃上げ促進税制)」(令和8年4月1日現在法令等)
- 中小企業庁「中小企業向け『賃上げ促進税制』」
- 中小企業庁「中小企業向け賃上げ促進税制ご利用ガイドブック」(令和8年5月1日更新版)
- 中小企業庁「最低賃金引上げに向けた経済産業省の中小・小規模企業への支援策」(2026年9月)
- 財務省「令和8年度税制改正の大綱(3/9)」
- 岩手労働局「岩手県最低賃金が1,090円になります」(令和8年10月2日)
- 厚生労働省「令和8年度 地域別最低賃金 全国一覧」
- 岩手県「岩手県の最低賃金」
- 仙台国税局「税務署所在地・案内(岩手県)」